97精品欧美一区二区三区_精品久久蜜桃_欧美 日韩 国产 在线观看_91精品网站

歡迎來到無錫盛陽專利商標事務所!

收藏本站|聯系盛陽|網站地圖

盛陽·知識產權一站式服務商助力企業科技創新

全國咨詢熱線:400-600-1061 (8:30am~17:00pm)

常見問答
您的位置: 首頁 > 盛陽資訊 > 常見問答 >

認定為高新技術企業去做研發加計扣除需要注意什么事項?

返回列表 來源:盛陽專利 發布日期:2018-11-05 10:01:00
什么是加計扣除呢?按照稅法規定在開發新技術、新產品、新工藝發生的研究開發費用的實際發生額基礎上,再加成一定比例,作為計算應納稅所得額時的扣除數額的一種稅收優惠政策。今天盛陽專利http://www.piano8028.com/小編就給大家介紹下認定為高新技術企業去做研發加計扣除需要注意什么事項?
?加計扣除

那么做研發加計扣除,有什么需要注意的呢?
1、研發活動范圍
企業在確定研發項目時,應排除一般性的知識性、技術性活動(如產品/ 服務的常規性升級),對某項科研成果的直接應用,社會科學、藝術或人文方面的研究等 7項不屬于稅收意義上的研發活動。
2、加計扣除費用歸集
企業應按照119號文正向列舉的可加計扣除研發費用進行歸集,包括人員人工費用、直接投入費用、折舊費用、無形資產攤銷、新產品設計費、新工藝規程制定費、新藥研制的臨床試驗費、勘探開發技術的現場試驗費、其他相關費用以及財政部和國家稅務總局規定的其他費用等 7項費用。雖然法規中未明確規定按正向列舉的費用進行歸集,但是稅務機關的核查過程中依然傾向于認為只有正向列舉的費用才能加計扣除。同時,企業應注意其他相關費用 10% 的比例限制以及加計扣除與高新技術企業研發費用的差異。
3、研發費用核算與管理
(1)企業應按照國家財務會計制度要求,對研發支出進行會計處理;對享受加計扣除的研發費用按研發項目設置輔助賬,由企業留存備查。實務中,企業是否按規定設立研發費用輔助賬是稅務機關檢查的重點項目。
(2)企業同時進行多項研發項目的,應按照不同研發項目分別歸集可加計扣除的研發費用,不得直接用多個項目的平均值進行計算。
(3)企業應對研發費用和生產經營費用分別進行核算,能夠準確、合理歸集各項費用支出,對人員人工及儀器、設備、無形資產使用情況做必要記錄,并將其實際發生的相關費用按實際工時占比等合理方法在研發費用和生產經營費用間分配。
(4)企業應準確歸集核算當年可加計扣除的各項研發費用實際發生額,針對弄虛作假增加研發費用,有意偷逃稅款的,稅務機關將進行稽查處理。
認定高新技術企業做研發加計扣除
認定高新技術企業做研發加計扣除
4、適用行業
119號文對適用稅前加計扣除政策的行業采用了反向列舉的方式,從事煙草制造業、住宿和餐飲業、批發和零售業、房地產業、租賃和商務服務業、娛樂業以及財政部和國家稅務總局規定的其他行業的企業不得申請加計扣除,對行業的歸屬劃分存在爭議的企業,應按 “主營業務占比” 規則準確劃分。
5、區分委托研發與合作研發
有些企業的研究開發項目不是自身獨立完成的,需要與其他單位進行合作。針對此類情況,為準確歸集研發費用,財務人員應明確該項目屬于委托研發還是合作研發。
稅務機關目前較為認可的委托研發的主要判斷依據是知識產權的歸屬。只有委托方部分或全部擁有知識產權時,才是委托研發。合作研發的最大特點是,合作雙方各自承擔費用,知識產權雙方共有或各自擁有自己的研究成果或知識產權。
合作研發是雙方各自按照實際發生的研發費用進行加計扣除。委托研發是委托方進行研發費用加計扣除,而受托方不能加計扣除。委托研發時,一定要在合同上注明受托方在年末或研發結束后,為委托方提供具體的研發費用支出明細情況。存在較多關聯交易的企業應對此予以足夠重視,否則可能由于加計扣除政策適用的瑕疵引起稅務機關的關注,進而導致特別納稅調整的介入。
6、費用化與資本化
企業研發形成的軟件、專利權、非專利技術(包括許可證、專有技術、設計和計算方法等)等,應資本化確認無形資產,按照攤銷金額的150% 計入研發費用,不得將無形資產總額全部計入當年研發費用,稅務機關發現企業存在此類情況的,將對企業的納稅金額進行調整。
7、集團分攤研究開發費用
企業集團進行研究開發項目的,應簽訂集中研究開發項目協議或合同,按其實際發生的研發費用采用合理的分攤方式,在各集團成員企業間進行分攤,并編制集中開發項目研發費決算表和集中研究開發項目費用分攤明細情況表,同時提交實際分享比例等資料。
認定為高新技術企業去做研發加計扣除需要注意事項
認定為高新技術企業去做研發加計扣除需要注意


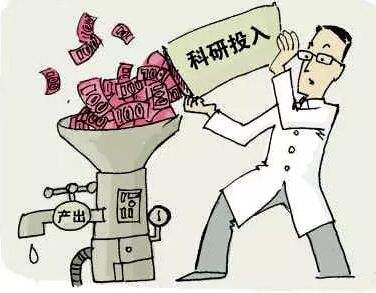
做好了以上的要求,就可以按照稅法規定的研發費用可實行 175% 加計扣除政策,如果企業當年開發新產品研發費用實際支出為 100 元,就可按 175 元 (100×175%) 在稅前進行扣除,以鼓勵企業加大研發投入,能夠減少稅收,提高企業研發的動力。
認定為高新技術企業去做研發加計扣除需要注意什么事項?看完上述盛陽小編簡單描述,您是否對研發費用加計扣除有了更多的了解?如果您有任何項目方面疑問或加計扣除問題,歡迎隨時咨詢盛陽專利http://www.piano8028.com/ ,咨詢熱線:400-600-1061 

【相關推薦】

咨詢熱線

400-600-1061 (8:30am~17:00pm)
無錫盛陽專利商標事務所

服務熱線:400-600-1061 (8:30am~17:00pm)

E-Mail:sale@zscqw.com

傳真:0510-68880768/728-808

公司地址:江蘇省無錫市經濟開發區嘉業財富中心6-701

盛陽專利
版權所有 ? 無錫盛陽專利商標事務所(普通合伙)備案號:蘇ICP備17031996號蘇公網安備32021402000966
主站蜘蛛池模板: 国产成人亚洲综合91| 欧美日韩喷水| 一区二区在线高清视频| 九九精品在线观看| 日日骚久久av| 国产精品久久久一区| 欧美国产激情视频| 中文字幕一区二区三区四区五区六区| 欧美日韩精品免费观看视一区二区 | 国产精品av免费观看| 青青青在线观看视频| 91精品国产一区| 国产精品尤物福利片在线观看| 日本欧美国产在线| 不卡视频一区二区| 国产欧美 在线欧美| 欧美成人在线影院| 欧美一区二区三区免费观看| 亚洲第一在线综合在线| 91久久精品国产| 99视频网站| 激情伊人五月天| 免费观看亚洲视频| 久久免费观看视频| 久久久久久草| 久久久国产视频91| 美女精品久久久| 久久中文精品视频| 久久天天躁狠狠躁夜夜躁2014| 欧美精品久久久久久久免费观看| 日韩免费中文专区| 欧美一级片中文字幕| 日韩av免费一区| 欧美日韩高清在线观看| 欧美日产一区二区三区在线观看| 欧美亚洲视频一区| 亚洲专区中文字幕| 91精品综合视频| 午夜一区二区三区| 日韩久久久久久久| 欧美中文字幕视频|